


Hypotheek in België
Belgische banken lenen gemiddeld een kleiner deel van de waarde, maar met lange vaste rentes. Wat je als Nederlander nodig hebt.
Hypotheek in België als Nederlander: hoe een woonkrediet werkt
Een Belgische hypotheek is een woonkrediet bij een Belgische kredietverstrekker, vastgelegd in een kredietakte bij de notaris en gewaarborgd door een hypothecaire inschrijving op de woning. Koop je een huis in Vlaanderen om er te wonen, dan loopt de financiering bijna altijd zo. Je spreekt een bank aan, die de woning laat schatten en je inkomen beoordeelt. Daarna teken je het krediet. De notaris stelt de kredietakte op en de hypotheek wordt ingeschreven op het kantoor Rechtszekerheid, het voormalige hypotheekkantoor.
Deze pagina gaat over de financiering van een woning in de Vlaamse grensregio's waar grenswoningen.nl aanbod toont: Limburg, de Noorderkempen en Antwerpse Kempen, Antwerpen en het Meetjesland. Alle vijf liggen in Vlaanderen, dus de belasting- en kostencijfers zijn Vlaamse cijfers. Wallonië en Brussel hebben andere tarieven. Elk cijfer komt van een overheidsbron, van het notariaat of van Wikifin, het educatieve platform van de Belgische toezichthouders, met peildatum 27 oktober 2026. Wat we niet bij een bron konden vinden, laten we weg. Dat geldt voor de hoogte van rentes, voor de premie van een schuldsaldoverzekering en voor de exacte leennormen van de Nationale Bank van België. Zoek die bedragen op bij de bank zelf.
Hoe het zit met wonen zelf, de belasting op je loon en je zorgverzekering, lees je op de pagina over wonen in België. Deze pagina begint bij het moment dat je een woning hebt gevonden en wilt weten hoe je haar betaalt.
Hypotheek berekenen in België: hoeveel kun je lenen
Hoeveel je kunt lenen hangt af van je inkomen, de waarde van de woning volgens de schatting van de bank en het geld dat je zelf inbrengt. Wikifin, het educatieve platform van de Belgische toezichthouder FSMA, adviseert de maandelijkse aflossing te beperken tot ten hoogste een derde van je inkomen, waarbij je de aflossing van lopende leningen van dat bedrag aftrekt. Met een netto-inkomen van € 3.000 per maand is dat € 1.000. Heb je daarnaast een autolening die € 200 per maand kost, dan blijft er € 800 over voor het woonkrediet.
De bank financiert zelden de volle prijs. Wikifin geeft als voorbeeld een woning van € 250.000 waarvoor de kredietverstrekker 80% van de waarde leent, dus € 200.000. De overige € 50.000 betaal je zelf, en de aankoopkosten komen daar bovenop, want die financiert de bank doorgaans niet. Het voorbeeld laat ook zien waar het misgaat: schat de bank de woning op € 200.000 in plaats van € 250.000, dan is 80% maar € 160.000 en blijft er een gat van € 40.000 over bovenop de koopprijs die je al had afgesproken. De waarde volgens de bank telt, niet de prijs waarvoor jij hebt geboden.
Hoe een Belgische bank loon uit Nederland meetelt, ligt niet in een wet of richtlijn vast; elke kredietverstrekker beslist dat zelf. Vraag het dus vóór je een bod uitbrengt: laat je bij twee of drie kredietverstrekkers een voorstel op papier geven, met de voorwaarden voor loon uit een Nederlandse dienstbetrekking. Hoe dat loon in België en Nederland wordt belast, staat op de pagina over belasting voor grensarbeiders.
Wat vragen banken in België en wat zegt de Nationale Bank
De Nationale Bank van België (NBB) heeft verwachtingen vastgelegd over de interne kredietnormen voor hypotheken. Die staan in circulaire NBB_2019_27 van 23 oktober 2019. De NBB vraagt banken en verzekeraars die hypotheken in België verstrekken, voorzichtiger te zijn bij leningen met een zeer hoge verhouding tussen lening en waarde van de woning (loan-to-value) en meer rekening te houden met de schulden van huishoudens en hun maandelijkse terugbetaling.
Die verwachtingen zijn geen wettelijke leengrens voor jou als koper: ze richten zich tot de banken. Voor jou telt wat Wikifin beschrijft: de bank kijkt naar de waarde volgens haar eigen schatting, naar je spaargeld en naar de waarborgen die je aanbiedt. Een lening van 80% van de waarde is een voorbeeld dat Wikifin geeft, geen norm.
Voor jou als koper betekent het dat je altijd zelf geld inbrengt, en dat de som die je nodig hebt groter is dan het verschil tussen koopsom en lening. In het rekenvoorbeeld hieronder zie je hoeveel groter.
Kosten van een hypotheek in België: kredietakte en hypotheekinschrijving
De kredietkosten bestaan uit belastingen op de hypotheek, kosten van de notaris en kosten van de bank. De twee belastingen zijn een registratierecht van 1% op het bedrag dat de hypotheek waarborgt en een hypotheekrecht van 0,3% op hoofdsom en aanhorigheden, aldus het notariaat. Aanhorigheden zijn de bedragen boven de hoofdsom waarvoor de bank mee inschrijft, zoals interesten en kosten. Daardoor ligt de grondslag hoger dan het bedrag dat je leent. Daarbovenop komen de vergoeding van de hypotheekbewaarder en de kosten van het hypothecair getuigschrift.
De notaris rekent voor het verlijden van de kredietakte een vast bedrag van € 550, naast een raming van € 40 aan uitgaven aan derden. Het notariaat vermeldt niet of de btw in dat bedrag zit, dus rekenen we met € 550 als ondergrens. De bank zelf mag volgens Wikifin voor een woonkrediet maximaal € 350 aan dossierkosten vragen. Een overbruggingskrediet kost maximaal € 300, de combinatie met een hypotheek maximaal € 650. Schattingskosten betaal je alleen als de bank de woning werkelijk heeft laten schatten, en de bank moet dat vooraf melden.
Je betaalt dit allemaal zelf. Het notariaat schrijft dat de kosten van de hypotheek voor rekening van de schuldenaar zijn, en Wikifin voegt eraan toe dat de bank ze doorgaans niet meefinanciert.
Hypotheekinschrijving, doorhaling en hypothecaire volmacht
Een hypothecaire inschrijving geldt in principe dertig jaar, ook als je lening korter loopt. Na volledige terugbetaling blijft de inschrijving dus bestaan. Wil je het pand verkopen vrij van hypotheek of een nieuwe hypotheek in eerste rang laten nemen, dan laat je haar doorhalen bij notariële akte, en dat kost geld: registratiebelasting, doorhalingskosten en het ereloon van de notaris. Doe je niets, dan vervalt de inschrijving na dertig jaar vanzelf, zonder kosten. Loopt je krediet langer dan dertig jaar, dan hernieuwt de kredietverstrekker de inschrijving vóór het dertigste jaar. Dat vergt geen akte, maar de kosten zijn voor jou.
Naast de hypotheek bestaat de hypothecaire volmacht, ook mandaat genoemd. Je geeft de bank dan toestemming om later een hypotheek te nemen als zij dat nodig vindt, bijvoorbeeld na betalingsachterstand. Er staat nog geen hypotheek op de woning, dus betaal je geen hypotheekrechten. Banken kunnen een volmacht weigeren of alleen voor een deel van de lening aanvaarden, omdat zij minder zekerheid biedt. Wil je weten wat het scheelt, gebruik dan de rekenmodules op notaris.be voor een standaardkrediet en voor een mandaat, want de bedragen op de pagina's die we lazen waren verouderd.
Registratierechten bij een woning kopen in Vlaanderen: 2% of 12%
Het verkooprecht in Vlaanderen is 12% van de koopsom, en 2% als het gaat om je enige eigen woning. Het verkooprecht, in de volksmond registratierechten, is de belasting op de koopakte. Je betaalt haar als koper, de notaris int haar vooraf en je moet haar volgens het notariaat binnen vier maanden na de authentieke koopakte voldoen. De grondslag is de overeengekomen prijs, maar nooit minder dan de normale verkoopwaarde van de woning. Schrijf je een lage prijs in de akte, dan volgt een belastingverhoging.
Voor het tarief van 2% moet je aan alle voorwaarden voldoen:
- Je bent een natuurlijk persoon. Koop je via een vennootschap, dan geldt 12%.
- Je koopt de volle eigendom van de woning. Alleen vruchtgebruik of blote eigendom volstaat niet.
- Je bezit op de dag van de akte geen andere woning of bouwgrond in volle eigendom, tenzij je je in de akte verbindt die binnen twee jaar te verkopen.
- Je schrijft je binnen drie jaar na de akte in het bevolkings- of vreemdelingenregister op het adres van de woning, en je verbindt je daar in de akte toe.
Eén vraag telt voor Nederlanders in het bijzonder: of een woning in Nederland meetelt als "andere woning" voor die derde voorwaarde. De Vlaamse Belastingdienst en het notariaat zeggen daar in hun uitleg niets over. Heb je nog een Nederlandse woning, vraag de notaris dan schriftelijk of je de verbintenis tot verkoop binnen twee jaar moet aangaan, voordat je een bod uitbrengt. Wat het inschrijven bij de gemeente inhoudt, staat op de pagina over emigreren naar België.
Op 1 januari 2026 werd het tarief strenger toegepast: voor verkoopovereenkomsten vanaf die datum geldt het verlaagd tarief alleen voor zuivere aankopen in volle eigendom, volgens het standpunt dat Vlabel op 10 februari 2026 publiceerde.
Verkooprecht van 2% naar 3% in 2027: wat is er aangekondigd
De Vlaamse regering wil het verlaagde tarief van 2% laten stijgen naar 3% voor verkoopovereenkomsten vanaf 1 januari 2027. Dat meldt het notariaat op 2 oktober 2026, als onderdeel van het Vlaamse begrotingsakkoord voor 2027 dat op 30 september 2026 in de Septemberverklaring werd voorgesteld. Het is op dit moment een voorstel; het moet nog in wetgeving worden omgezet.
Een overgangsregel is aangekondigd: heb je de verkoopovereenkomst in 2026 getekend, dan blijft 2% gelden, ook als de authentieke akte pas in 2027 volgt. Bij een wederzijdse aankoop- en verkoopbelofte telt de datum van de authentieke akte. Het notariaat rekent het voor bij een woning van € 350.000: € 7.000 tegen 2%, € 10.500 tegen 3%. Bij € 250.000 is het verschil € 2.500 (€ 5.000 tegen € 7.500). Koop je pas in 2027, kijk dan eerst wat er definitief is besloten voordat je met een tarief rekent.
Rekenvoorbeeld: financiering van een woning van € 250.000 in Vlaanderen
Je koopt als eerste eigen woning in Vlaanderen een bestaande woning voor € 250.000 en leent 80% van de waarde, € 200.000. Voor de aankoopkosten nemen we de indicatieve infofiche van het notariaat (2025) voor een gezinswoning van € 250.000 tegen 2%. De kredietkosten zijn onze berekening met de tarieven hierboven.
| Aankoopkosten | Bedrag |
|---|---|
| Verkooprecht: 2% van € 250.000 | € 5.000 |
| Ereloon notariskantoor | € 2.159 |
| Administratieve kosten | € 813 |
| Btw: 21% op ereloon, administratieve kosten, uitgaven aan derden en recht op geschriften | € 709 |
| Uitgaven aan derden (raming) | € 304 |
| Kosten overschrijving | € 285 |
| Recht op geschriften | € 100 |
| Totaal aankoopkosten | € 9.370 |
| Kredietkosten (ondergrens) | Bedrag |
|---|---|
| Registratierecht: 1% van € 200.000 | € 2.000 |
| Hypotheekrecht: 0,3% van € 200.000 | € 600 |
| Dossierkosten bank (maximum) | € 350 |
| Verlijden kredietakte (vast bedrag) | € 550 |
| Totaal kredietkosten | € 3.500 |
Samen zijn de kosten € 9.370 plus € 3.500 is € 12.870, ofwel 5,15% van de koopsom. Je eigen geld is dan het verschil tussen koopsom en lening, € 50.000, plus die kosten: € 62.870, ofwel 25,1% van de koopsom. Dat is een ondergrens. De hypotheekrechten worden berekend over hoofdsom en aanhorigheden en liggen dus hoger dan € 600, de vergoeding van de hypotheekbewaarder en het getuigschrift zitten er niet in, en de schattingskosten ook niet.
Het voorbeeld laat zien hoe zwaar het verkooprecht weegt. Had je geen recht op het verlaagde tarief, dan was het verkooprecht 12% van € 250.000, dus € 30.000 in plaats van € 5.000, € 25.000 meer. Het ereloon wijkt dan ook af, want het notariaat past andere wettelijke barema's toe voor een gezinswoning en een andere woning, dus de rest van de tabel zou niet gelijk blijven. Reken voor een tweede woning of een woning via een vennootschap dus met de rekenmodule van het notariaat. Over de totale kosten van kopen in Duitsland en België naast elkaar gaat de pagina over kosten koper.
Schuldsaldoverzekering en brandverzekering bij een Belgisch woonkrediet
De bank vraagt voor een woonkrediet in de regel twee verzekeringen: een woonverzekering tegen brand en een schuldsaldoverzekering. De schuldsaldoverzekering betaalt de bank het openstaande saldo, geheel of gedeeltelijk, als je overlijdt voordat de lening is afbetaald, zodat je erfgenamen de schuld niet erven. In Nederland heet dat een overlijdensrisicoverzekering.
De bank kan je volgens Wikifin niet verplichten die verzekeringen bij een door haar aangewezen verzekeraar af te sluiten. Je mag dus offertes van andere verzekeraars vergelijken. Wel kan de bank een renteverlaging aanbieden als je de verzekering bij haar neemt, dus vergelijk de premie én de rente samen. De premie hangt af van je leeftijd, gezondheid en het bedrag; vraag per verzekeraar een offerte voor hetzelfde bedrag en dezelfde looptijd.
Wikifin noemt daarnaast "gewaarborgd wonen", een gratis Vlaamse verzekering tegen inkomensverlies bij ontslag of ziekte. Ze geldt alleen voor je hoofdverblijf en alleen als je geen andere eigendom hebt. Of een Nederlandse woning als andere eigendom meetelt, staat niet op de pagina, dus ook dat vraag je na voordat je erop rekent. Wat een slecht EPC voor een koper betekent, lees je op de pagina over EPC en renovatieplicht.
Hypotheekrente aftrekken in België: de woonbonus bestaat niet meer
Voor een nieuwe lening kun je in Vlaanderen geen hypotheekrente aftrekken, want de woonbonus is afgeschaft. Volgens Wikifin geldt de woonbonus niet meer voor leningen vanaf 1 januari 2020, en Vlaanderen verlaagde in ruil het verkooprecht. Leningen die tussen 1 januari 2016 en 31 december 2019 zijn afgesloten, houden de geïntegreerde woonbonus. Voorwaarden daarvoor waren een looptijd van minstens tien jaar, een hypothecaire inschrijving en een notariële akte uiterlijk in 2019. Het voordeel dekt rente, kapitaalaflossing en de premie van de schuldsaldoverzekering zolang de lening loopt.
Sinds 1 januari 2025 is er volgens Wikifin voor nieuwe hypothecaire leningen voor de eigen woning in geen enkel Belgisch gewest meer een fiscaal voordeel. Wie een Belgische hypotheek afsluit, rekent dus zonder belastingvoordeel op de rente. Het lage verkooprecht van 2% is het Vlaamse tegenwicht, en dat verandert mogelijk in 2027 (zie hierboven).
Hypotheekrente aftrekken in Nederland als je in België woont en werkt
De Nederlandse renteaftrek voor je Belgische woning bestaat meestal niet. Aftrek van hypotheekrente is in Nederland voorbehouden aan kwalificerend buitenlands belastingplichtigen, die onder dezelfde voorwaarden aftrekken als inwoners van Nederland. Daarvoor moet minimaal 90% van je totale inkomen in Nederland belast zijn. De Belastingdienst plaatst België op de pagina over aftrekposten en kortingen bij de niet-kwalificerende woonlanden. Je hebt wel recht op de algemene heffingskorting, de arbeidskorting, de inkomensafhankelijke combinatiekorting en het heffingsvrij vermogen in box 3.
Zou je toch kwalificerend zijn, dan gelden dezelfde regels als voor een Nederlandse eigen woning: de aftrek duurt maximaal dertig jaar en de lening moet binnen dertig jaar annuïtair of lineair zijn afgelost. Eén zin op de Belastingdienstpagina over Belgische registratiebelasting als financieringskosten laat zich niet rijmen met die lijst van niet-kwalificerende woonlanden, dus die nemen we niet over. Controleer jouw situatie bij de Belastingdienst of een fiscalist voordat je een aftrek in je berekening opneemt.
Je Nederlandse woning en hypotheek bij verhuizing naar België
Verkoop je je Nederlandse woning, dan wordt de overwaarde je eigen geld voor de Belgische woning. De Belastingdienst definieert de overwaarde als de verkoopprijs min de eigenwoningschuld en de verkoopkosten van die woning. Neem een woning die je verkoopt voor € 400.000 met een eigenwoningschuld van € 250.000 en verkoopkosten van € 8.000: de overwaarde is € 142.000. Dat is geld dat je als eigen inbreng kunt gebruiken, en het dekt de € 62.870 uit het rekenvoorbeeld hierboven ruim.
De Belastingdienst gebruikt de overwaarde ook voor de eigenwoningreserve: bij je eerste woning is die gelijk aan de overwaarde en beperkt ze de renteaftrek op een nieuwe eigen woning in Nederland. Voor een woning in het buitenland zegt de pagina niets, en als inwoner van België kun je de hypotheekrente toch al niet aftrekken. Die reserve heeft voor een Belgische koop dus geen aftrekgevolg dat we kunnen staven.
Wil je de Nederlandse woning houden terwijl je naar België verhuist, dan loopt de renteaftrek door onder voorwaarden. Je mag de vorige woning maximaal drie jaar na het kalenderjaar waarin je haar verliet als eigen woning blijven opgeven, als ze te koop staat, leegstaat en in het verhuisjaar of in een van de drie voorgaande jaren je hoofdverblijf was. Staat ze vanaf 1 mei 2023 leeg en te koop, dan kan dat tot en met 31 december 2026. Is ze daarna niet verkocht, dan vervalt de aftrek en gaan woning en schuld naar box 3. Verhuur je haar terwijl ze te koop staat, dan mag je de rente niet aftrekken. De Belastingdienst beantwoordt niet of dit ook geldt als je naar het buitenland verhuist, dus laat dat voor je beslist te verhuren controleren.
Voor de huurtoeslag en andere toeslagen die vervallen als je naar het buitenland gaat, zie de pagina over wonen in België. Wil je eerst huren voordat je koopt, lees dan de pagina over huren in België.
Nederlandse hypotheek voor een huis in België
Of een Nederlandse bank een hypotheek verstrekt voor een huis in België, verschilt per bank. Vast ligt wel de Belgische constructie: de hypothecaire inschrijving gebeurt bij het Belgische kantoor Rechtszekerheid, via een Belgische notaris. Een lening van een andere bank zou dezelfde hypotheek en dezelfde kosten vragen. Vraag een Nederlandse bank of ze dit doet en vergelijk de totale kosten naast een Belgisch voorstel, inclusief kredietkosten en verzekeringen.
Wie naar Duitsland kijkt, vindt de uitwerking op de pagina over een hypotheek in Duitsland.
Stappenplan: hypotheek aanvragen in België
- Reken eerst met een derde van je netto-inkomen als maximale aflossing, na aftrek van lopende leningen.
- Vraag bij twee of drie kredietverstrekkers een voorstel, inclusief wat zij met Nederlands loon doen.
- Vraag de notaris vooraf een kostenraming, met het verkooprecht, het ereloon en de kredietkosten, en gebruik de rekenmodules op notaris.be.
- Controleer of je recht hebt op 2%, en vraag bij een bestaande woning in Nederland wat de verbintenis tot verkoop inhoudt.
- Laat de woning schatten voor je het krediet aanvaardt en controleer dat de schatting niet onder de koopprijs ligt.
- Vergelijk de verzekeringen apart van het krediet: schuldsaldo en brand.
- Teken de koopakte, betaal binnen vier maanden het verkooprecht en teken de kredietakte.
- Schrijf je binnen drie jaar in op het adres, anders ben je het verlaagde tarief kwijt.
Samenvatting: hypotheek in België
| Verkooprecht Vlaanderen | 12%; 2% enige eigen woning |
|---|---|
| Voorstel 2027 | 2% wordt 3%, nog geen wet |
| Registratierecht hypotheek | 1% van het gewaarborgde bedrag |
| Hypotheekrecht | 0,3% van hoofdsom en aanhorigheden |
| Kredietakte notaris | vast € 550 |
| Dossierkosten bank | maximaal € 350 |
| Inschrijving hypotheek | dertig jaar |
| Aflossing | ten hoogste een derde van het inkomen (Wikifin) |
| Woonbonus nieuwe leningen | bestaat niet meer sinds 1-1-2020 |
| Aftrek in Nederland | meestal niet; België is niet-kwalificerend |
| Kosten bij € 250.000 | € 12.870 (5,15%) |
| Eigen geld bij 80% lening | € 62.870 |
Peildatum 27 oktober 2026. Geldt voor Vlaanderen. Het voorstel voor 3% in 2027 is geen wet. Dit is geen juridisch of fiscaal advies.
Vragen over een hypotheek in België
Kan ik als Nederlander een hypotheek in België krijgen?
Ja, bij een Belgische kredietverstrekker. De bank beoordeelt je inkomen, de schatting van de woning en je eigen inbreng. Hoe zij Nederlands loon behandelt, vraag je per bank na.
Hoeveel eigen geld heb ik nodig voor een huis in België?
Bij een lening van 80% en een woning van € 250.000 is dat € 50.000 plus de kosten, in het rekenvoorbeeld € 62.870 als ondergrens.
Hoeveel registratierechten betaal ik in Vlaanderen?
2% van de koopsom voor je enige eigen woning als je aan de voorwaarden voldoet, anders 12%. Er ligt een voorstel om 2% in 2027 naar 3% te brengen.
Is een schuldsaldoverzekering verplicht?
Banken vragen haar in de regel, maar volgens Wikifin kan de bank je niet verplichten haar bij een aangewezen verzekeraar af te sluiten. Je mag vergelijken.
Kan ik de hypotheekrente in België aftrekken?
Niet voor een nieuwe lening. De woonbonus is afgeschaft voor leningen vanaf 1 januari 2020, en sinds 1 januari 2025 is er voor nieuwe leningen voor de eigen woning in geen enkel gewest een fiscaal voordeel.
Kan ik in Nederland hypotheekrente aftrekken voor mijn Belgische woning?
Meestal niet. Je moet kwalificerend buitenlands belastingplichtige zijn, met minimaal 90% van je inkomen belast in Nederland, en de Belastingdienst noemt België bij de niet-kwalificerende woonlanden.
Wat gebeurt er met mijn Nederlandse woning als ik naar België verhuis?
Staat ze leeg en te koop, dan mag je de rente maximaal drie jaar na het kalenderjaar van je vertrek aftrekken. Daarna gaat ze naar box 3, en verhuur beëindigt de aftrek. Een verkoop levert overwaarde op die je als eigen geld voor de Belgische woning kunt gebruiken.
Aanbod in België
Alles bekijken →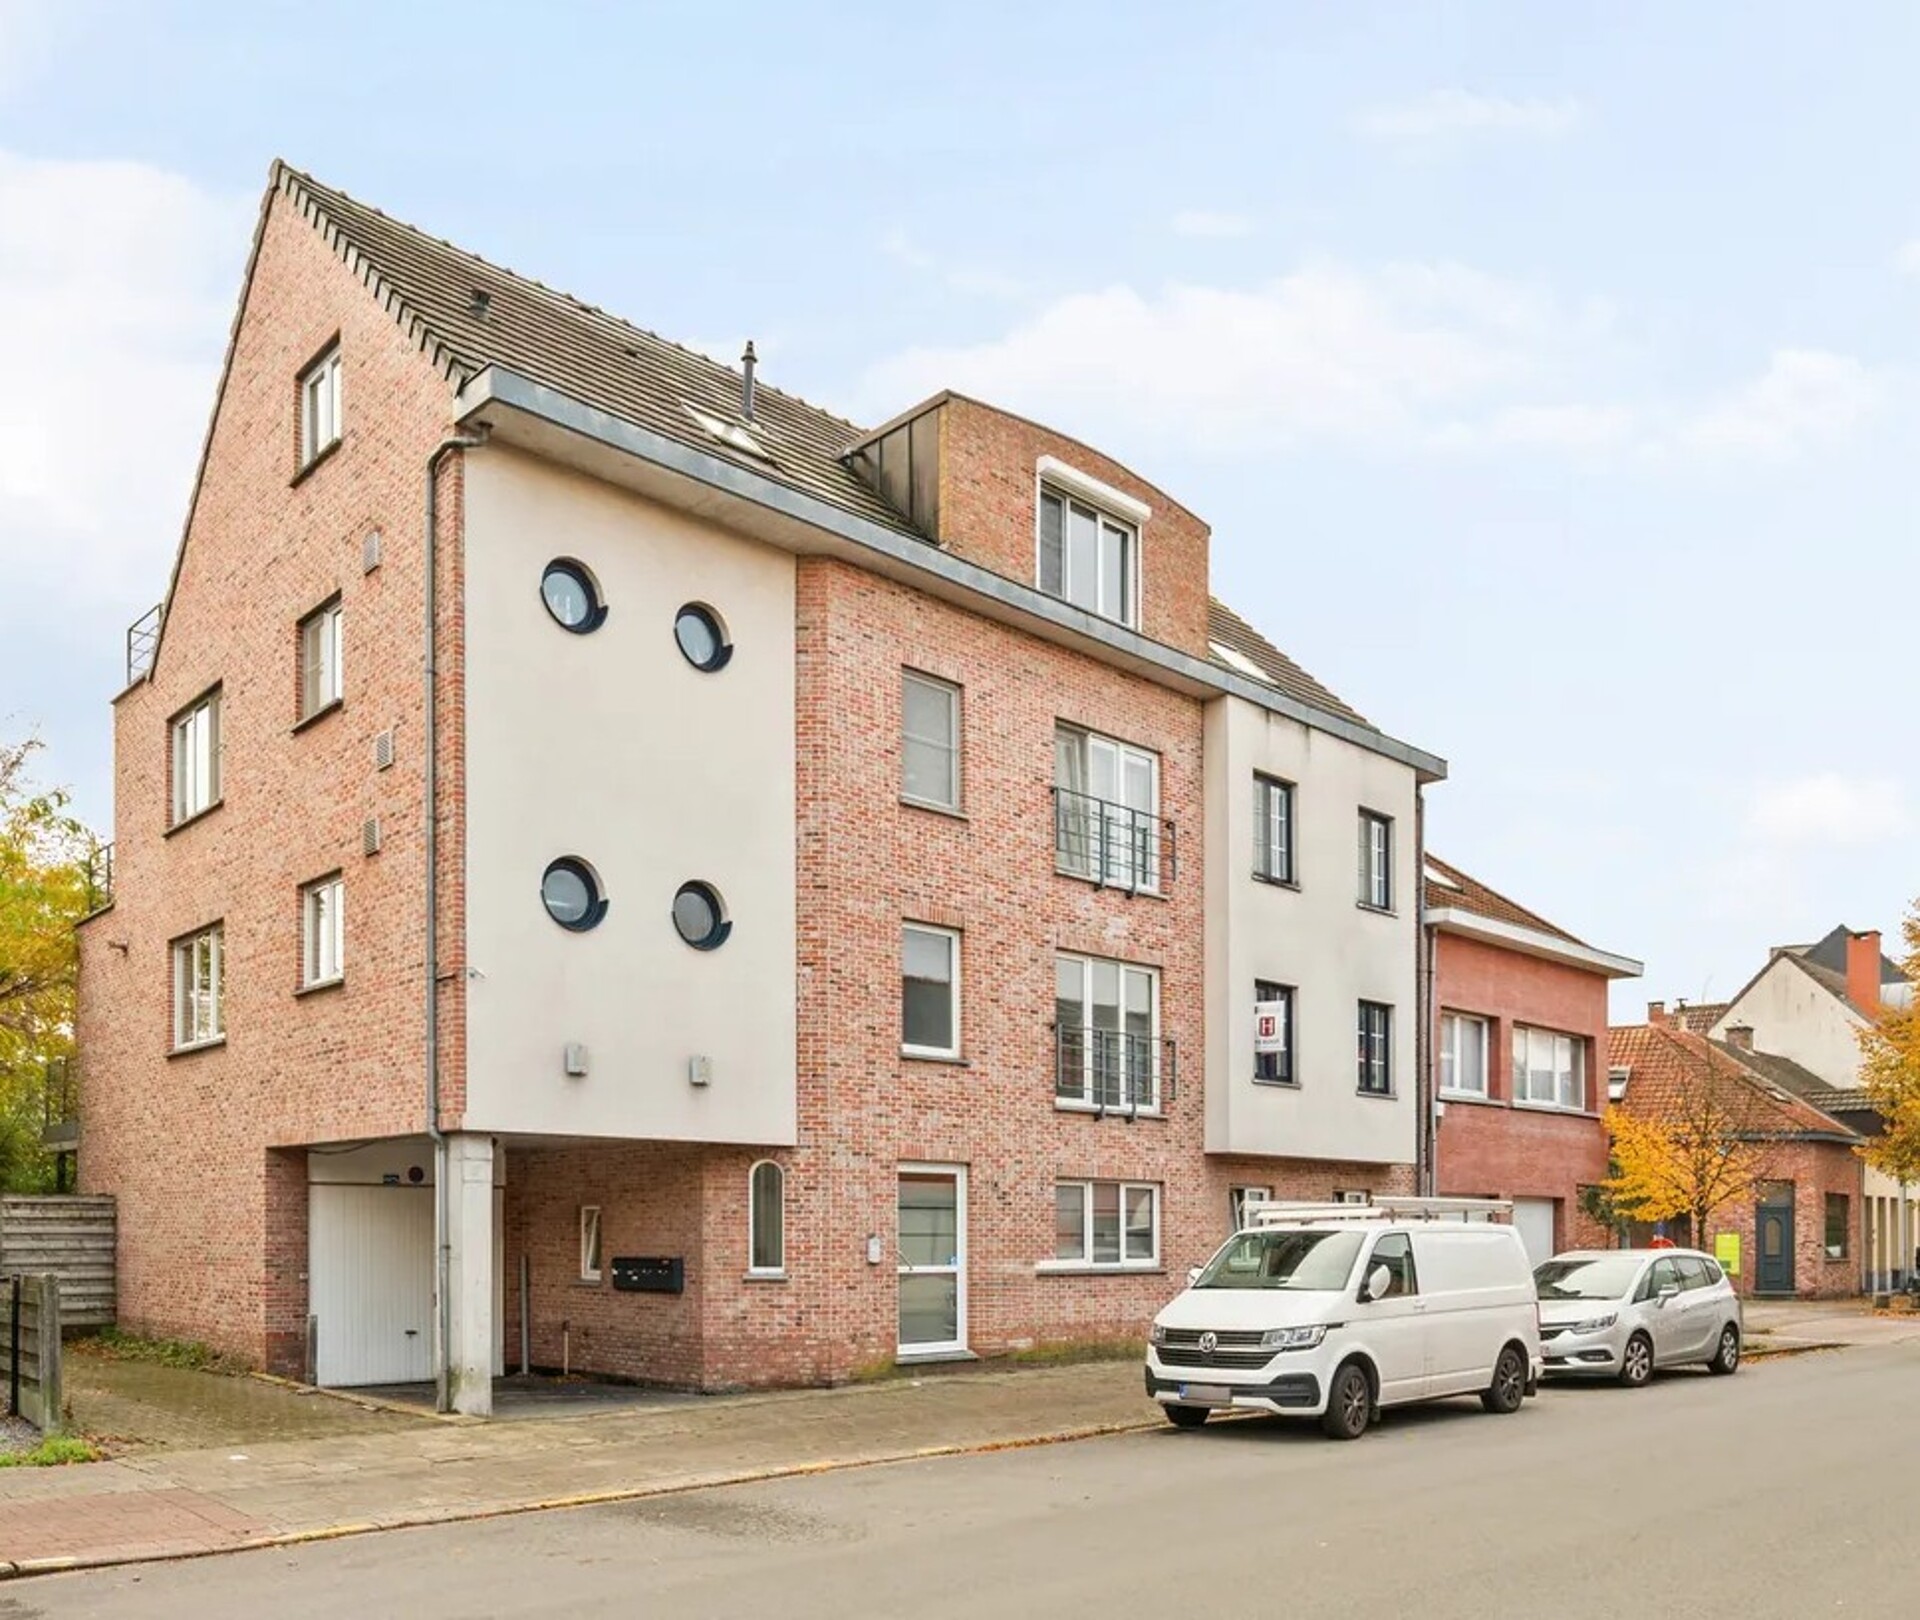 België
Turnhout · Noorderkempen
Ruim appartement van ca 155m² met 2 terrassen en 2 autostaanplaatsen
Appartement 3 slaapkamers 155 m² 9 km tot NL vraagprijs€ 329.000 via Hillewaere Vastgoed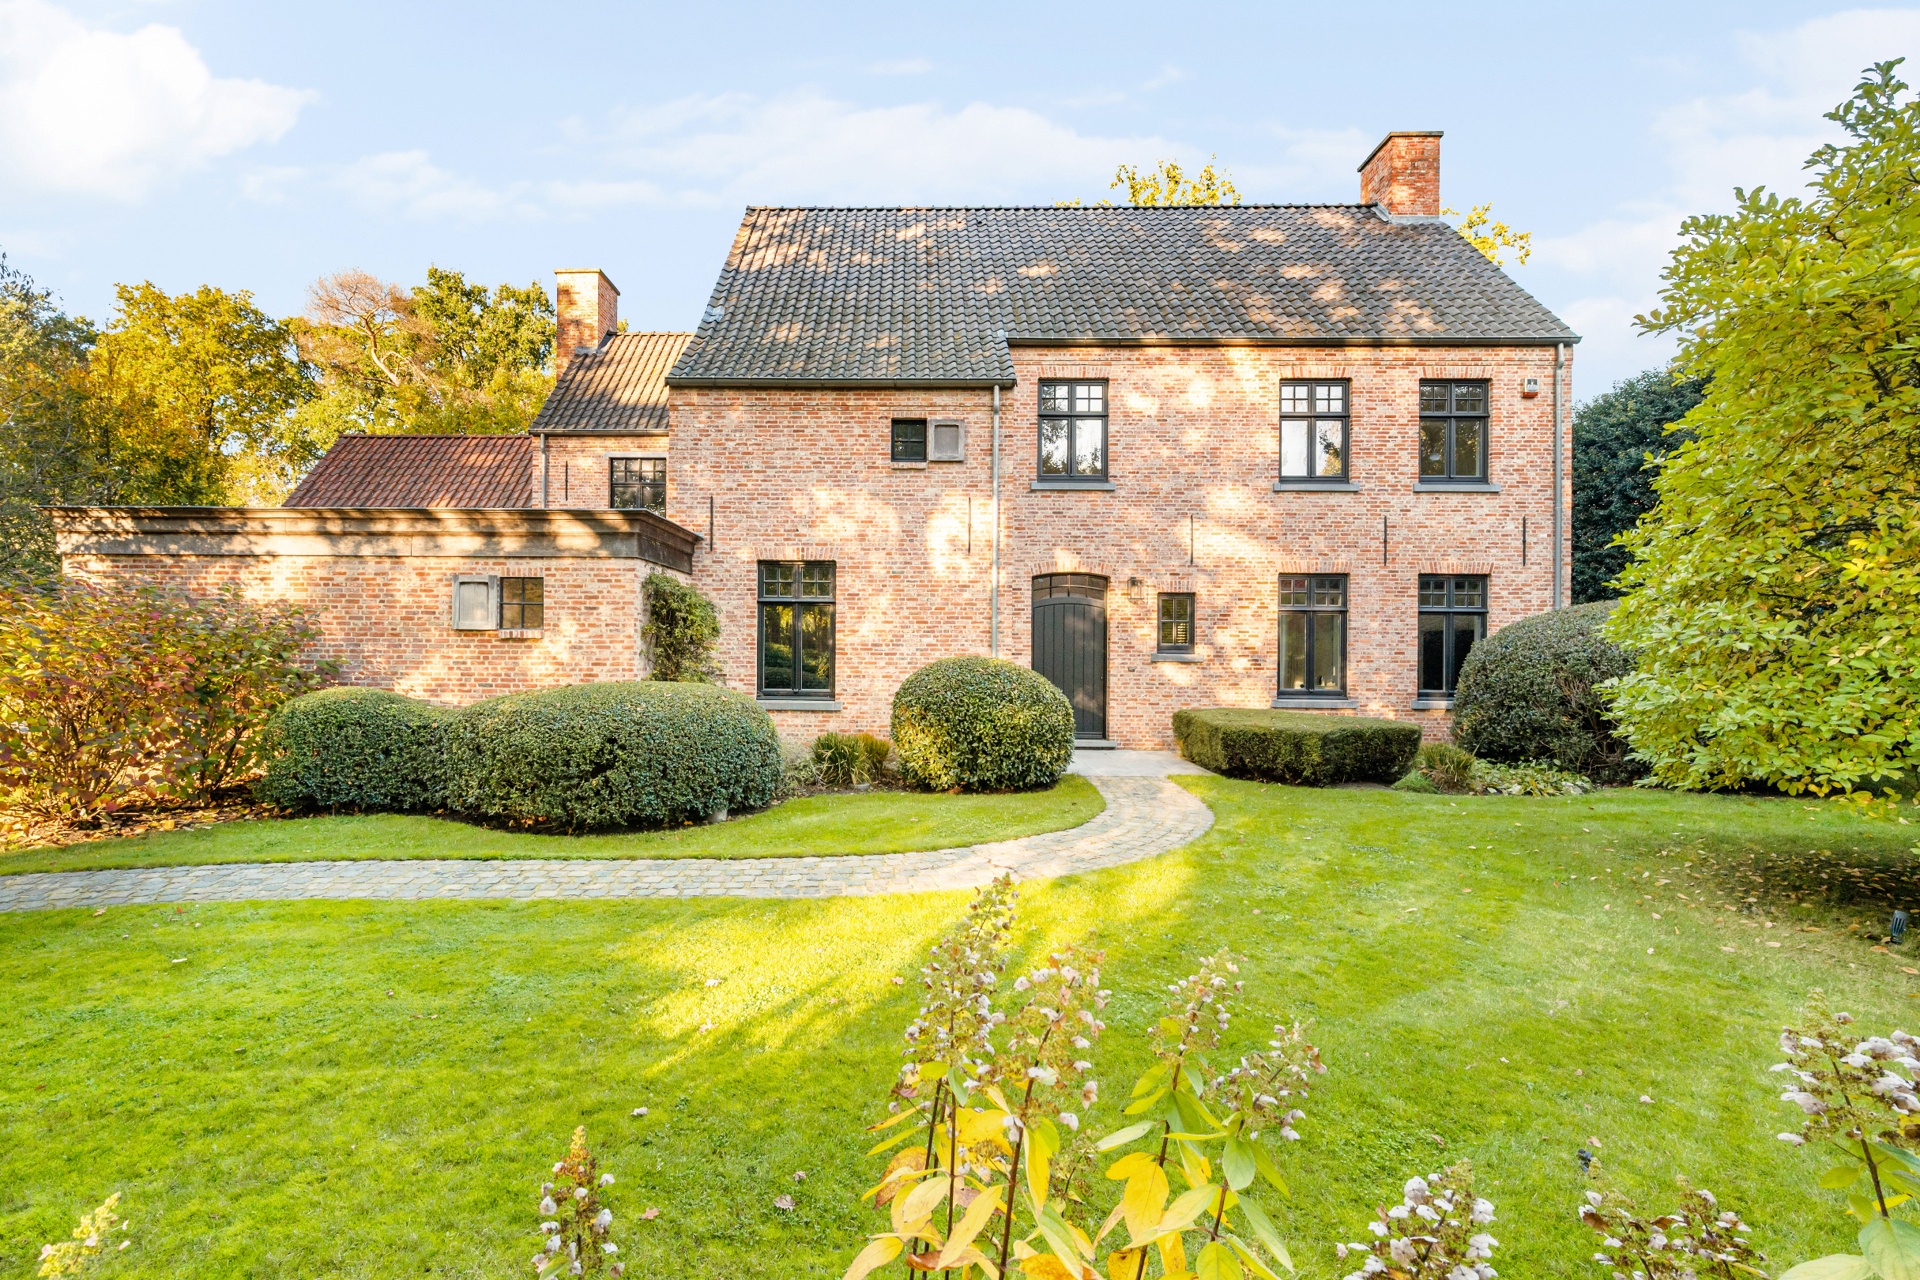 België
Schilde · Antwerpen
Tijdloze villa met luxueuze afwerking en weids uitzicht op 2.480 m²
Villa 4 slaapkamers 389 m² 17 km tot NL vraagprijs€ 1.765.000 via Hillewaere Vastgoed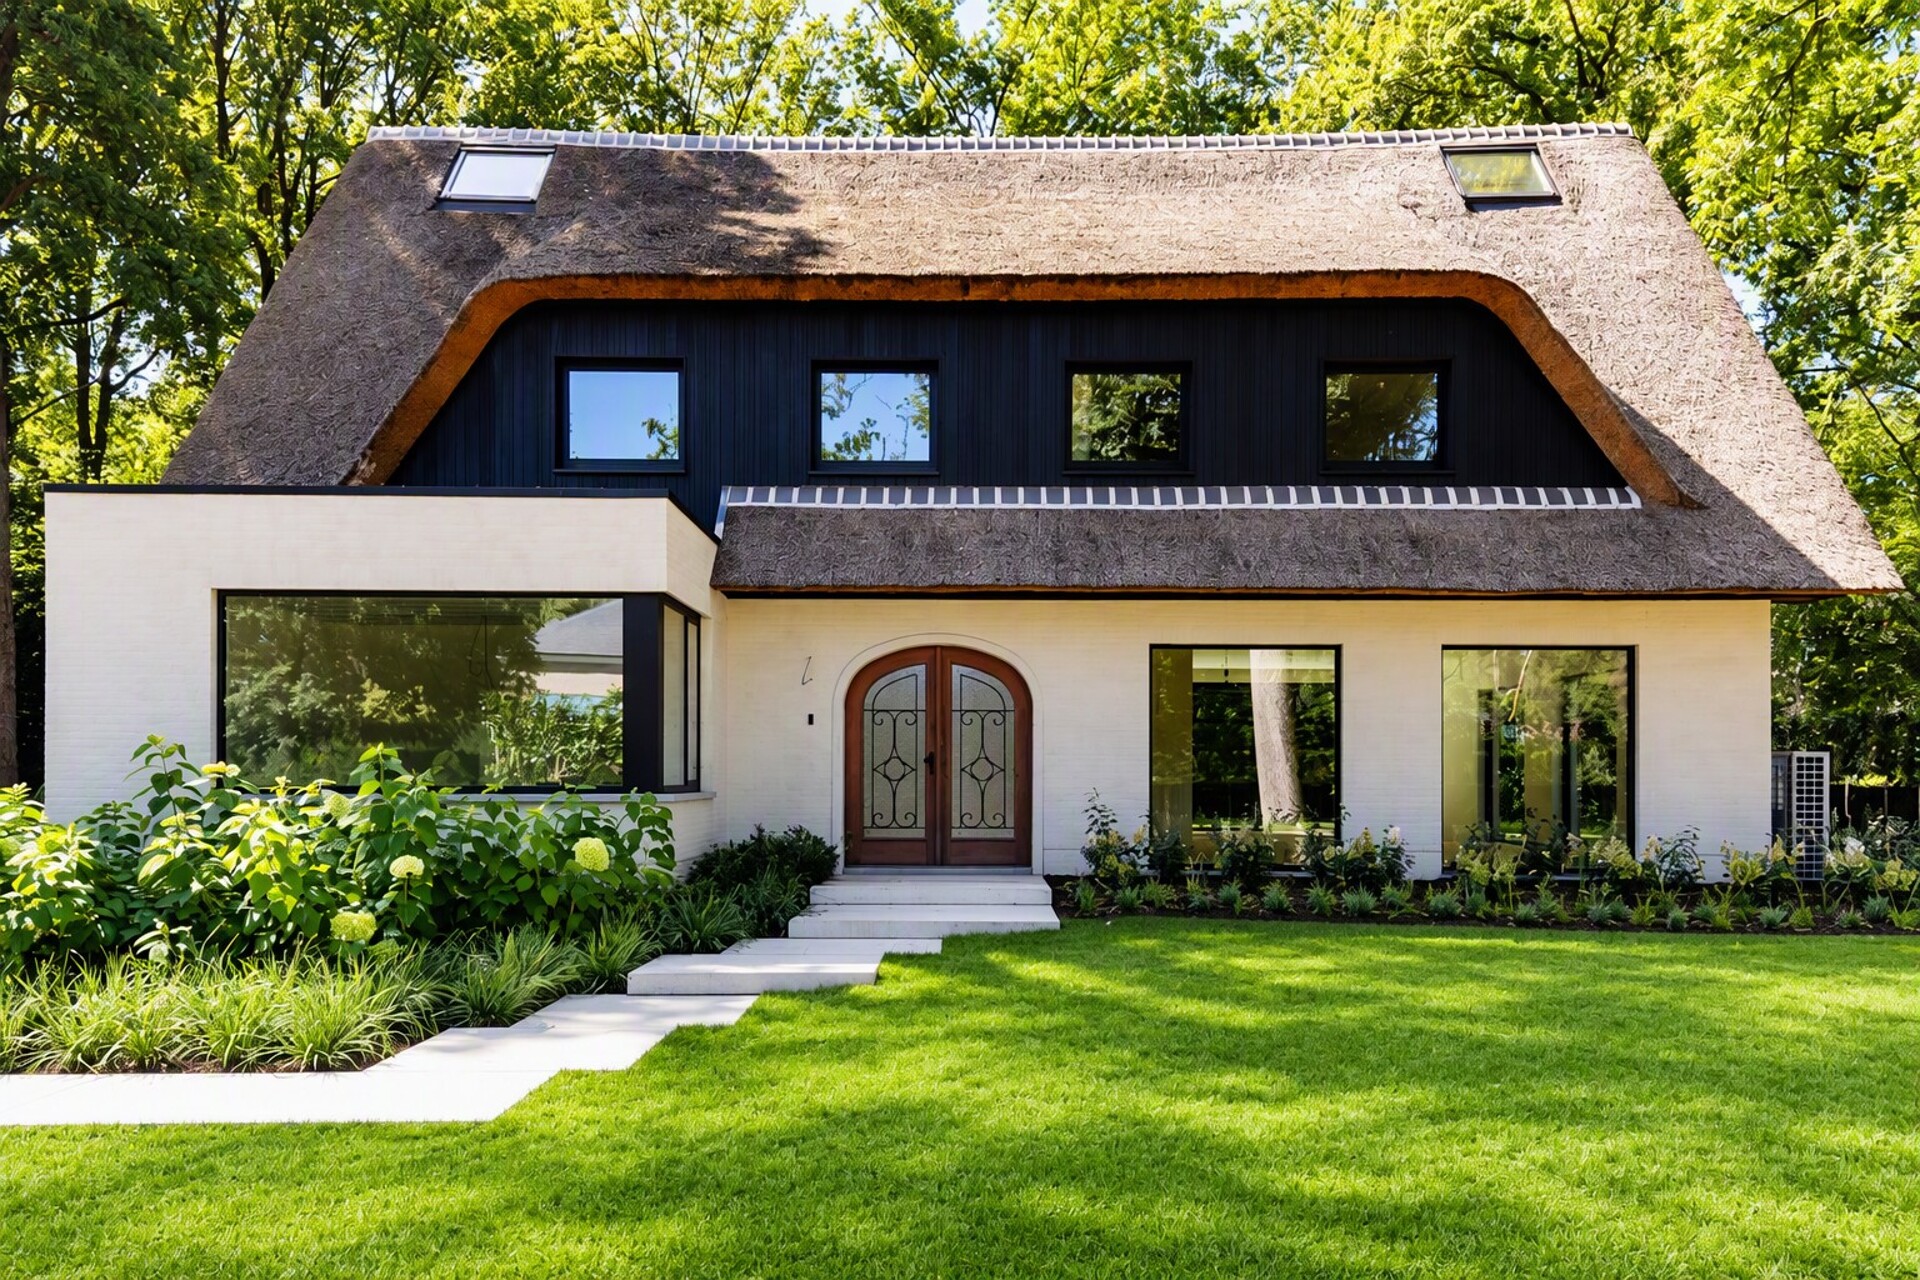 België
Schilde · Antwerpen
Exclusief gerenoveerde villa met rieten dak op ca. 2.700 m²
Villa 5 slaapkamers 361 m² 17 km tot NL vraagprijs€ 1.699.000 via Hillewaere VastgoedVerder lezen
Naar het blog → Hypotheek
Een Duitse woning financieren als Nederlander
Lange rentevaste periodes, eigen geld voor de bijkomende kosten en geen renteaftrek in Duitsland. Wat Duitse banken van grensbewoners vragen. Kopen
Kosten koper in Duitsland en België naast elkaar
Grunderwerbsteuer, Notar en makelaar aan de Duitse kant; registratierechten en notariskosten in België. Wat er per regio bovenop de vraagprijs komt.
Belasting
Wonen in België of Duitsland, werken in Nederland: waar betaal je belasting?
Loon belast in het werkland, de woning in het woonland, en een verdrag dat regelt wie wat mag heffen. De hoofdlijnen voor grensarbeiders.Onze rol. Deze gids is informatief en met zorg samengesteld, maar geen juridisch, fiscaal of financieel advies. Regels wijzigen; controleer ze bij de notaris, je bank of een adviseur met grenspraktijk.
Disclaimer